
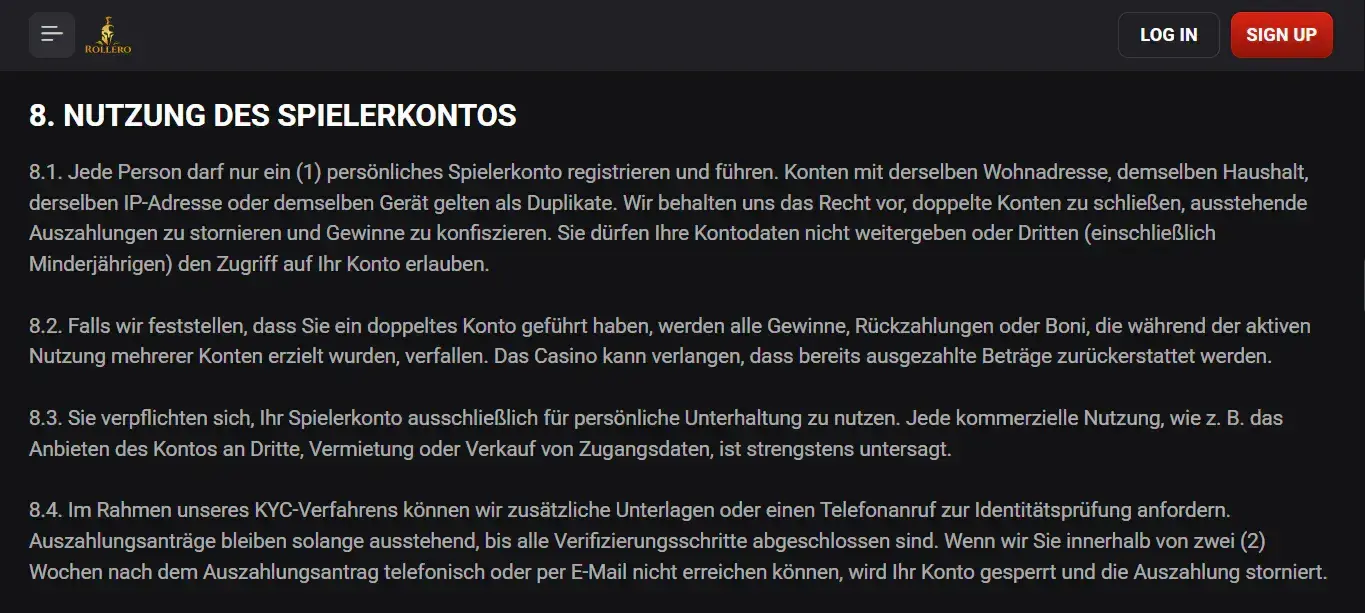
Erforderliche Dokumente für die Rollero KYC-Prüfung
Die aktuellen Terms nennen als Mindestbasis einen gültigen amtlichen Lichtbildausweis und einen Nachweis der aktuellen Adresse. Als Beispiele für den Ausweis werden Reisepass oder Führerschein genannt; in einem späteren KYC-Abschnitt wird außerdem ein nationaler Ausweis als mögliches Dokument aufgeführt. Für den Adressnachweis nennt Rollero unter anderem Versorgerrechnung oder Kontoauszug.
Zusätzlich kann ein Nachweis der verwendeten Zahlungsmethode verlangt werden. Die Anti-Fraud-Regeln nennen dafür beispielsweise die Vorder- und Rückseite einer Kreditkarte oder einen Abbildung einer E-Wallet. Diese Beispiele sollten nicht als dauerhaft abschließende Liste gelesen werden. Die Terms behalten ausdrücklich vor, weitere Informationen oder Dokumente anzufordern.
| Dokumenttyp | Prüfzweck | Beispiele aus den aktuellen Terms |
|---|---|---|
| Identitätsnachweis | Name, Alter und Identität | Reisepass, Führerschein, nationaler Ausweis |
| Adressnachweis | Aktuelle Wohnadresse | Versorgerrechnung, Kontoauszug |
| Zahlungsnachweis | Verbindung zwischen Kontoinhaber und Zahlungsmethode | Kartenabbildung oder E-Wallet-Abbildung |
| Zusätzliche Prüfung | Identität oder Erreichbarkeit weiter bestätigen | Telefonkontakt oder Video-Verifizierung |
Die Tabelle beschreibt die genannten Kategorien, aber keine Garantie, dass in jedem Fall genau dieselben Dateien genügen. Der Umfang hängt vom konkreten Konto und von der Prüfung ab.
Wann kann Rollero eine Verifizierung verlangen?
Die Terms erlauben Identitäts- und Kontaktprüfungen nach Ermessen des Betreibers oder wenn regulatorische Anforderungen dies verlangen. Ein wichtiger Zeitpunkt ist die Auszahlung. Rollero behält sich ausdrücklich vor, die Identität vor der Bearbeitung eines Cashouts zu prüfen. Ein angeforderter Auszahlungsbetrag kann deshalb im Status ausstehend bleiben, solange erforderliche KYC-Schritte offen sind.
Auch außerhalb eines konkreten Cashouts können Prüfungen relevant sein. Bei der Registrierung müssen korrekte persönliche Daten verwendet werden. Bei Einzahlungen verlangt Rollero, dass das verwendete Bankkonto, die Karte oder Wallet auf den Namen des Kontoinhabers läuft. Abweichungen zwischen Kontodaten, Dokumenten und Zahlungsmittel erhöhen den Prüfbedarf, ohne dass daraus automatisch ein bestimmter Ausgang folgt.
Für Bitcoin-Spieler enthalten die Terms zusätzlich eine Altersprüfung vor dem Spiel mit BTC. Diese Spezialregel ist nicht mit der allgemeinen Auszahlungsverifizierung gleichzusetzen, zeigt aber, dass KYC an unterschiedlichen Prozesspunkten auftreten kann.
Warum kann ein Auszahlungsantrag während KYC ausstehend bleiben?
Die zentrale Regel ist klar: Auszahlungsanträge bleiben ausstehend, bis die erforderlichen Verifizierungsschritte abgeschlossen sind. Das erklärt, warum die allgemeine Bearbeitungsangabe von bis zu 72 Stunden nach Freigabe nicht einfach ab dem ersten Auszahlungsantrag gerechnet werden sollte. Die Freigabe setzt voraus, dass die erforderliche Prüfung abgeschlossen ist.
Für Nutzer ist daher die Statusfrage wichtiger als eine einzelne Uhrzeit. Ein Cashout, der auf Identitätsdokumente wartet, befindet sich in einer anderen Phase als eine bereits genehmigte Auszahlung, die anschließend durch eine Bank oder Wallet verarbeitet wird. Wer beide Phasen vermischt, bewertet die Dauer falsch.
Telefon- und Video-Verifizierung
Die aktuellen Bedingungen nennen zwei zusätzliche Prüfwege. Im KYC-Prozess kann Rollero einen Telefonkontakt durchführen. In den Anti-Fraud-Regeln ist außerdem eine Live-Telefonprüfung zusätzlich zu Dokumenten vorgesehen. Wenn die Identität nicht bestätigt werden kann, können Kontobeschränkungen folgen.
Eine Video-Verifizierung wird für den Fall erwähnt, dass Dokumente nicht in der geforderten lateinischen oder kyrillischen Schrift bereitgestellt werden können. Die Terms beschreiben dabei eine Aufnahme, in der die Person den Ausweis hält und Name sowie Datum nennt. Diese konkrete Vorgabe ist ein high-risk Detail und sollte vor praktischer Nutzung immer erneut in den aktuellen Terms geprüft werden.
Wichtig ist: Telefon oder Video sind keine universellen Standardstufen, die jeder Nutzer zwingend durchläuft. Sie sind zusätzliche Möglichkeiten innerhalb des Ablaufs.
Was kann zu einer erneuten Dokumentanforderung führen?
Eine vollständige Liste aller internen Trigger wird nicht veröffentlicht. Die Terms zeigen, dass Rollero zusätzliche Dokumente oder Informationen anfordern kann und dass ungültige, abgelaufene oder nicht passende Unterlagen problematisch sind. Die Terms nennen als Beispiel ein abgelaufenes Ausweisdokument oder einen nicht passenden Namen beziehungsweise eine abweichende Adresse.
Daraus folgt eine sachliche Vorbereitung: Dokumente sollten aktuell, lesbar und konsistent mit den im Konto hinterlegten Daten sein. Darüber hinaus wäre es Spekulation, pauschal zu behaupten, bestimmte Beträge oder einzelne Spielmuster lösten immer eine erneute KYC-Runde aus.
Dokumente sinnvoll vorbereiten
- Nur eigene, echte und aktuell gültige Dokumente verwenden.
- Darauf achten, dass Name und Adresse mit den Kontodaten übereinstimmen.
- Scans oder Fotos vollständig und gut lesbar erstellen, ohne relevante Ränder oder Angaben abzuschneiden.
- Bei Zahlungsnachweisen nur die tatsächlich angeforderte Methode dokumentieren.
- Keine Dokumente verändern, nachbearbeiten oder Angaben manipulieren.
- Nach einer Anfrage prüfen, ob Rollero ein bestimmtes Dateiformat oder einen zusätzlichen Nachweis verlangt.
- Erreichbare E-Mail- und Telefonnummer im Konto aktuell halten.
Diese Hinweise dienen der Vorbereitung auf eine legitime Verifizierung. Sie enthalten bewusst keine Tipps, KYC zu umgehen oder Prüfmechanismen auszutricksen.
Erreichbarkeit nach einem Auszahlungsantrag
Die aktuellen Terms nennen eine konkrete Frist im Zusammenhang mit Kontaktversuchen. Wenn Rollero den Nutzer nach einem Auszahlungsantrag innerhalb von zwei Wochen weder telefonisch noch per E-Mail erreicht, kann das Konto gesperrt und die Auszahlung storniert werden. An anderer Stelle sehen die Anti-Fraud-Regeln bei nicht bestandener Verifizierung innerhalb von zwei Wochen ebenfalls weitreichende Folgen vor.
Diese Frist ist nicht mit einer garantierten KYC-Dauer zu verwechseln. Sie beschreibt eine Konsequenz bei ausbleibender Verifizierung beziehungsweise fehlender Erreichbarkeit, nicht die normale Bearbeitungszeit eines vollständig eingereichten Dokumentensatzes.
KYC und eigene Zahlungsmittel
Die Terms verlangen für Einzahlungen Zahlungsmittel, die auf den Namen des Kontoinhabers registriert sind. Diese Regel passt direkt zur KYC-Logik: Identität, Kontodaten und Zahlungsweg sollen konsistent sein. Eine Zahlung von einer fremden Karte oder einem fremden Konto kann daher nicht als normale Alternative empfohlen werden.
Wer Zahlungsmethoden und ihre allgemeinen Eigenschaften vergleichen möchte, findet diese Informationen unter Zahlungsmethoden. Hier geht es nur um die Verifizierungsfunktion eines Zahlungsnachweises.
Rollero Verifizierung und Datenschutz
Identitätsdokumente enthalten sensible personenbezogene Daten. Diese Seite interpretiert jedoch keine Datenschutzrechte und gibt keine juristische Bewertung der Verarbeitung ab. Für die technische Datenschutzerklärung des statischen Informationsangebots führt der Footer zur Seite Datenschutz. Die eigentliche Verarbeitung durch Rollero richtet sich nach den Bedingungen und Datenschutzhinweisen des Betreibers.
Für Nutzer ist vor allem relevant, Unterlagen nur über die vom Betreiber vorgesehenen sicheren Kanäle zu übermitteln und keine KYC-Dateien öffentlich oder über nicht vorgesehene Kommunikationswege zu teilen.
Verifizierung vor der Kontoeröffnung mitdenken
Wer Rollero nutzen möchte, sollte KYC nicht erst als Problem betrachten, wenn eine Auszahlung bereits aussteht. Die sinnvollere Vorbereitung beginnt bei korrekten Kontodaten und eigenen Zahlungsmitteln. Die Seite zur Anmeldung erklärt diese Regeln im Zusammenhang mit Kontoeröffnung, Ein-Konto-Regel und geografischen Bedingungen.
Auch der regulatorische Rahmen ist eine getrennte Frage. Informationen zur Betreiberlizenz und zur deutschen Einordnung stehen unter Lizenz und Vertrauen. Eine erfolgreiche KYC-Prüfung ist kein Ersatz für regulatorische Bewertung und umgekehrt.
KYC-Anfragen richtig einordnen
Wenn Rollero ein weiteres Dokument verlangt, ist nicht allein die Zahl der Anfragen entscheidend, sondern der Zweck der jeweiligen Prüfung. Ein Dokument kann die Identität bestätigen, ein anderes die aktuelle Anschrift und ein drittes die Verbindung zur verwendeten Zahlungsmethode. Eine erneute Anfrage bedeutet deshalb nicht automatisch, dass alle zuvor eingereichten Unterlagen vollständig abgelehnt wurden. Die öffentlichen Terms erklären nicht die interne Entscheidungslogik jedes Einzelfalls, daher wäre eine konkrete Ursachenbehauptung ohne Nachricht des Betreibers Spekulation.
Praktisch sollte zuerst der Wortlaut der Anfrage mit den bereits eingereichten Unterlagen verglichen werden. Danach sind Gültigkeit, Lesbarkeit sowie die Übereinstimmung von Name und Adresse zu prüfen. Gefordert werden sollte nur das Dokument, das zum angegebenen Prüfzweck passt. Ist die Formulierung unklar, ist eine Rückfrage über den offiziellen Supportweg sinnvoller als das wahllose Hochladen zusätzlicher Dateien.
Vor dem Upload von ID und Adressnachweis prüfen
| Prüfpunkt | Warum er wichtig ist | Sinnvolle Vorbereitung |
|---|---|---|
| Gültigkeit | Die Terms nennen abgelaufene oder ungültige Dokumente ausdrücklich als Problem | Einen aktuell gültigen Nachweis verwenden |
| Name | KYC verbindet das Dokument mit dem konkreten Kontoinhaber | Schreibweise mit den Kontodaten abgleichen |
| Adresse | Der Adressnachweis soll den aktuellen Wohnsitz bestätigen | Keine veraltete Anschrift einreichen |
| Lesbarkeit | Unleserliche Angaben erfüllen den Nachweiszweck nicht | Auf Schärfe, Licht und vollständige Aufnahme achten |
| Zahlungsmethode | Rollero kann einen Nachweis des tatsächlich verwendeten Instruments verlangen | Nur den angeforderten Zahlungsnachweis bereitstellen |
Diese Matrix ersetzt keine konkrete KYC-Anweisung. Sie hilft lediglich dabei, den Zweck eines Dokuments zu verstehen und vermeidbare Widersprüche zwischen Konto, Ausweis, Adresse und Zahlungsmittel zu reduzieren.
Was Nutzer nicht aus einem KYC-Status ableiten sollten
Ein offener Status beweist weder eine Ablehnung noch einen bestimmten Betrugsverdacht. Ebenso garantiert ein bereits früher bestätigtes Konto nicht, dass niemals erneut Unterlagen angefordert werden. Die Terms erlauben zusätzliche Informationen und Dokumente, wenn eine weitere Prüfung notwendig ist. Ohne konkrete Mitteilung des Betreibers sollte deshalb weder eine negative Ursache erfunden noch eine feste Restdauer versprochen werden.
Für die eigene Dokumentation ist es sinnvoll, Zeitpunkt der Anfrage, angeforderte Unterlage und Versandbestätigung festzuhalten. So lässt sich bei einer Rückfrage klar trennen, was bereits geliefert wurde und welcher Schritt noch offen ist.
Fazit zur Rollero KYC-Prüfung
Die aktuellen Terms geben eine belastbare Grundstruktur vor: amtlicher Lichtbildausweis und Adressnachweis bilden die Mindestbasis für die Auszahlungsverifizierung, zusätzliche Zahlungsnachweise sind möglich, und Telefon- oder Video-Verifizierung können ergänzend eingesetzt werden. Offene KYC-Schritte können eine Auszahlung bis zum Abschluss der Prüfung ausstehend halten.
Die richtige Vorbereitung besteht deshalb nicht darin, eine feste Dauer oder starre Dokumentliste zu erwarten. Sinnvoll sind konsistente Kontodaten, aktuelle Unterlagen, eigene Zahlungsmittel und gute Erreichbarkeit. Für die Gesamtbewertung des Anbieters geht es zurück zu den Rollero Erfahrungen.